

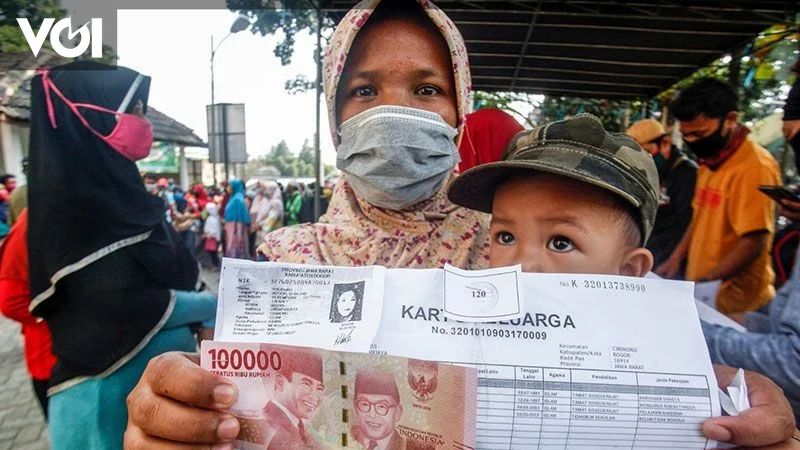
JAKARTA – Alih-alih memastikan masyarakat mempunyai rekening, pekerjaan rumah (PR) pemerintah saat ini sebenarnya adalah memberikan literasi keuangan.
Pemerintah tengah menyiapkan program pembukaan rekening bank secara massal bagi masyarakat Indonesia yang sudah berusia 17 tahun. Rencana tersebut muncul setelah Presiden Prabowo Subianto memerintahkan jajarannya dalam rapat terbatas di Istana Kepresidenan, Jakarta, pada awal September.
Melalui program ini, lebih dari 200 juta penduduk ditargetkan memiliki rekening, dengan masing-masing rekening direncanakan memperoleh dana awal sebesar Rp50.000.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menuturkan, rekening tersebut akan dipersiapkan melalui perbankan himpunan bank milik negara (Himbara), Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI). Anggaran yang akan dikucurkan untuk dana awal disebut mencapai Rp11 triliun.
Pemerintah menyebut program ini dibuat untuk memperluas akses terhadap layanan keuangan formal, mempermudah penyaluran bantuan pemerintah, serta mendorong peningkatan literasi keuangan masyarakat.

Tidak hanya sebagai rekening yang menampung dana, Airlangga juga berkata setiap orang bisa melakukan pembayaran secara daring, termasuk dengan QRIS.
Namun, rencana kebijakan ini mendapat sejumlah kritik, termasuk Direktur Ekonomi Center of Economic and Law Studies (CELIOS) Nailul Huda.
Ia menyatakan program yang diinisiasi Presiden Prabowo bukan hal yang mendesak, bahkan berpotensi merugikan masyarakat dan hanya memberi keuntungan sepihak perbankan pelat merah.
Potensi Penyalahgunaan Rekening
Rencana pembukaan rekening bagi sekitar 200 juta masyarakat Indonesia yang berusia 17 tahun menimbulkan pertanyaan bagi para pengamat. Kebijakan tersebut dinilai tidak efektif jika tidak memiliki tujuan yang jelas.
Jika bertujuan untuk peningkatan literasi keuangan dan inklusi keuangan nasional, Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 menyatakan indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen dan indeks inklusi keuangan mencapai 93,61 persen.
Artinya, hasil ini sudah melampaui target RPJMN 2025-2029 yaitu indeks literasi keuangan sebesar 69,35 persen dan indeks inklusi keuangan sebesar 93 persen.
Jika tujuan pembuatan rekening bansos ini untuk penyaluran bantuan sosial, maka ini pun dinilai kurang tepat. Pasalnya, belakangan ini banyak masyarakat yang mendapati desilnya tidak sesuai dengan fakta di lapangan. Misalnya, masyarakat yang awalnya berhak menerima bantuan karena berada di desil 1-5, sekarang tidak bisa mengakses jaminan tersebut karena desilnya berubah menjadi desil 5 ke atas.
Direktur Ekonomi CELIOS Nailul Huda menuturkan, kebijakan yang diinisiasi Presiden Prabowo Subianto ini tidak mendesak, bahkan berpotensi merugikan masyarakat.

Ia menegaskan PR besar pemerintah saat ini bukan menambah kepemilikan rekening baru, karena tingkat kepemilikan rekening di Indonesia sudah menyentuh angka 93 persen.
“Sebenarnya, PR pemerintah bukan di kepemilikan rekening, karena memang sudah di angka 93 persen-an,” kata Huda.
Huda mengingatkan, kepemilikan rekening tanpa dibarengi literasi keuangan yang memadai justru berpotensi mendatangkan malapetaka baru bagi masyarakat. Masyarakat yang literasi keuangannya rendah rentan menjadi korban penipuan, atau bahkan rekening juga dapat disalahgunakan untuk aktivitas ilegal bahkan diperjualbelikan.
“Masalah mereka tambah banyak ketika ada rekening namun tidak dimanfaatkan betul,” terangnya.
Pertanyakan Penunjukkan Bank
Selain potensi penyalahgunaan rekening, CELIOS juga menyoroti celah kerugian finansial yang harus ditanggung masyarakat. Kebijakan pembukaan rekening baru, kata Huda, biasanya mensyaratkan adanya setoran saldo minimal, misalnya Rp50.000.
Saldo minimal ini tidak bisa dimanfaatkan oleh nasabah karena akan menjadi uang mengendap di bank. Dengan target 200 juta rekening baru, kebijakan tersebut justru berpotensi menjadi praktik memberikan dana segar secara cuma-cuma kepada perbankan pelat merah.
“Yang untung siapa? Tentu saja perbankan yang mendapatkan tambahan rekening plus saldo Rp50.000 per rekening. Artinya, uang yang bisa dikelola lebih banyak bagi perbankan tersebut,” katanya.
Huda juga mempertanyakan urgensi pemaksaan penggunaan bank milik negara dalam program ini. Menurutnya, pemaksaan ekosistem bank pelat merah berisiko membuat rekening baru tersebut terbengkalai dan menjadi mubazir. Terutama jika masyarakat atau anak muda lebih memilih membuka rekening di bank swasta atau lembaga non-himbara sesuai kebutuhan mereka.
Melihat potensi kerugian dan minimnya urgensi di tingkat akar rumput, Huda menilai program penciptaan 200 juta rekening baru ini tidak diperlukan. Untuk itu, ia meminta pemerintah lebih fokus menggenjot literasi keuangan ketimbang memaksakan proyek kepemilikan rekening massal.
“Jadi kebijakan untuk membuat rekening bagus, tapi lebih penting untuk meningkatkan literasi keuangan masyarakat juga,” tegas dia.
Senada, peneliti CELIOS Shafa Kalila juga menilai pemilihan BRI dan BSI sebagai bank mengikuti program ini akan membuat persaingan antar bank terdistorsi.
“Sebenarnya, pemerintah itu mau menyubsidi siapa? Masyarakat atau kedua bank Himbara ini? Karena ketika nantinya program tersebut berjalan, akan ada pembukaan rekening sebanyak 200 juta di dua bank itu. Otomatis, keduanya akan mendapatkan banyak sekali manfaat ekonomi dari aktivitas tersebut,” tandas Shafa.
Add VOI as a Preferred Source
Follow VOI news updates across Google.
+